
Noul mecanism privind flexibilitatea consumului reprezintă un început modest, dar cu potențial mare
Analiză de Nadia Maki
La 1 septembrie 2026, România a făcut primul pas concret către un sistem energetic care să includă flexibilitatea consumului de energie electrică (Demand Side Response – DSR).
La câteva zile după ce ANRE a aprobat regulamentul privind serviciul de flexibilitate a consumului dispecerizabil (Ordinul 54/2026), Transelectrica a activat, pentru prima dată, o parte responsabilă cu echilibrarea formată exclusiv din consumatori, agregați de Flexumers, care și-a redus sarcina cu 3 MW timp de o jumătate de oră, la solicitarea dispecerului. Volumul este modest, însă semnalul este important întrucât cererea va putea contribui la echilibrarea sistemului electroenergetic românesc.
Potrivit estimărilor Agenției Uniunii Europene pentru Cooperarea Autorităților de Reglementare din Domeniul Energiei (ACER), potențialul DSR al României este de aproximativ 235 MW în sectorul industrial și 1.800 MW la nivelul gospodăriilor. Rezultatele DSR pot deveni vizibile într-un interval de timp relativ scurt, în unele cazuri în mai puțin de un an, deoarece necesită investiții cu precădere în echipamentele hardware.
Acest potențial este relevant pentru dezbaterea privind securitatea energetică. De exemplu, termenele din calendarul privind eliminarea treptată a cărbunelui au fost amânate de două ori, motivul invocat fiind acoperirea vârfurilor de consum din vară și iarnă. O piață DSR dezvoltată ar putea prelua o parte importantă din acest rol, la costuri mai reduse. Totuși, tranziția are și o dimensiune socială, întrucât închiderea capacităților pe cărbune va avea consecințe socio-economice pentru comunitățile afectate, dacă locurile de muncă pierdute în sector și de-a lungul lanțului său valoric nu sunt înlocuite prin investiții noi și prin crearea unor oportunități economice alternative. România are alocate aproximativ 2,14 miliarde de euro prin Fondul UE pentru o Tranziție Justă pentru astfel de investiții.
Risc de deficit de aprovizionare în vârfurile de consum de iarnă, 2027–2030
România s-ar putea confrunta cu un deficit de energie electrică de aproximativ 143 de ore pe an, în perioada 2027–2030, pe baza traiectoriei actuale de decarbonizare, potrivit Studiului de Adecvanţă SEN etapele 2027, 2030, 2035 publicat de Transelectrica în aprilie 2026. Principalul motiv al acestui deficit îl reprezintă retehnologizarea Unității 1 de la Cernavodă, care va scoate din funcțiune aproximativ 10% din producția de energie electrică a României. Situația este agravată de întârzierile înregistrate în construcția noilor centrale pe gaz natural, care ar fi trebuit să compenseze această capacitate.
Sistemele de stocare a energiei în baterii au ajuns la 1,1 GW capacitate operațională, însă ele oferă flexibilitate doar pe durate scurte (1–2 ore) și nu pot acoperi deficitul în absența stocării pe termen lung sau a unor capacități de producție în bandă. Deficitul are un caracter temporar, iar modelarea din studiu arată că, după intrarea în funcțiune a noilor capacități, sistemul poate funcționa fără cărbune începând cu 2030. Așadar, soluțiile adoptate trebuie să acopere doar intervalul de tranziție, până în 2029.
Studiul de Adecvanţă relevă două tendințe, așa cum se poate observa în Tabelul 1. În primul rând, orele în care cererea nu poate fi acoperită de ofertă sunt concentrate în mare măsură în lunile de iarnă, când consumul de energie electrică atinge nivelul maxim. Totuși, ar trebui luate în considerare și efectele hidrologice recente din vara anului 2026. În al doilea rând, aceste ore apar în mod regulat, între orele 5:00-10:00 și 17:00-22:00, ceea ce le face potrivite pentru redistribuirea sarcinii și pentru tehnologiile DSR.
Tabelul 1. Numărul și distribuția orelor de întrerupere a alimentării cu energie electrică în cadrul scenariului de eliminare treptată a cărbunelui până în 2027
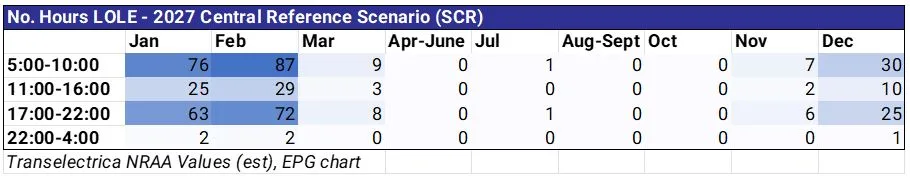
Intervalele de întrerupere a alimentării permit programarea reducerii activității industriale sau decalarea lucrărilor de mentenanță planificate, oferind o soluție imediată și contractabilă pentru următoarele ierni, până când capacitatea sistemelor de stocare a energiei electrice se va extinde și alte surse noi de generare vor deveni operaționale.
DSR poate acoperi deficitul la mai puțin de un sfert din costul cărbunelui
În august 2026, România dispunea de o capacitate nominală pe cărbune de 1,7 GW în funcțiune, în scădere de la puțin peste 2 GW în 2025. Evaluarea Studiului de Adecvanță recomandă menținerea în exploatare a cinci grupuri pe cărbune, trei la Rovinari și două la Turceni, însumând 854 MW. Două dintre acestea vor fi păstrate în rezervă tehnică. Aceste grupuri vor fi utilizate preponderent pentru a acoperi orele de deficit, care reprezintă 1,5% din timp. Menținerea acestei capacități presupune cheltuieli de logistică privind combustibilul, personalul tehnic, circuitele de apă și alte costuri operaționale, toate fiind acoperite de consumatori chiar și atunci când centralele nu produc energie. În ciuda numărului redus de ore de deficit, care justifică utilizarea în continuare a cărbunelui, se estimează că acesta va asigura totuși 9% din producția de energie.
Sistemul are nevoie de un mecanism DSR dedicat și flexibil, care să garanteze disponibilitatea pe termen scurt și mediu, în paralel cu tranziția energetică pe termen lung, prin stocarea energiei și creșterea capacităților cu emisii reduse de carbon.
Tabelul 2 compară costurile pentru capacitățile pe cărbune de 854 MW cu cele ale unei soluții hibride de flexibilitate a consumului, industrial și rezidențial, de 810 MW. Sistemul a fost dimensionat în concordanță cu cerințele pentru România estimate de Rețeaua europeană a operatorilor de transport și de sistem de energie electrică (ENTSO-E). Tabelul arată că menținerea în funcțiune a 854 MW pe cărbune este de 4,3 ori mai costisitoare decât o soluție hibridă DSR (estimare conservatoare), diferența de cost fiind de aproximativ 150 de milioane de euro anual. Totuși, valoarea ar putea fi mult mai mare. În ciuda termenelor reduse de implementare ale DSR, participarea sectorului rezidențial va necesita timp de pregătire mai îndelungat. Poate fi formalizată ceea ce se întâmplă deja în practică, respectiv faptul că unii dintre cei mai mari consumatori industriali de energie electrică din România își restrâng sau își decalează producția pentru a reduce cererea. România a aplicat deja această abordare în contextul situației hidrometeorologice din vara anului 2026, când uzinele Dacia și Ford Otosan și-au programat opririle anuale pentru revizii și mentenanță.
Tabelul 2. Costuri estimate pentru cărbune comparativ cu o soluție hibridă DSR
| Indicator | Producție Cărbune | Portofoliu hibrid DSR |
| Capacitatea totală a sistemului (MW) | 854 | 810 |
| Deficitul anual acoperit (MWh) | 36.070 | 36.070 |
| Bugetul anual de referință (EUR/an) | 192m | 23m |
| Costuri variabile de activare (EUR/an) | Inclus în referință | 22m |
| Costurile emisiilor de CO₂ (EUR/an) | 3m | N/A |
| Costul anual total al sistemului (EUR/an) | 195m | 45m |
| Cost unitar actualizat (EUR/MWh) | 5.411 | 1.245 |
Sursă: Calcule EPG realizate pe baza valorilor din Raportul Administratorilor 2025 și a valorilor din Parametrii Tehnico-Economici ACER pentru România. Ipoteze DSR: durată de activare de 6 ore, durată de viață de 10 ani, WACC 9%
Cu un deficit mediu de aproximativ 250 MW pentru fiecare oră de dezechilibru, consumatorii industriali din România ar putea acoperi acest gol prin modularea cererii. Cei mai mari actori industriali consumă anual între 1.500.000 și 3.920.000 MWh, ceea ce înseamnă o medie orară de 171 MWh, respectiv 447 MWh. Acest interval indică faptul că aceștia pot compensa o pierdere considerabil mai mare decât media pe oră, având în vedere că amploarea deficitului nu va fi distribuită uniform. Estimările pentru cel mai costisitor mecanism DSR, de ultimă instanță, se situează în jurul valorii de 4.400 EUR/MWh, o variantă în continuare mai redusă decât cărbunele și sub valoarea estimată de Transelectrica pentru pierderea de sarcină, de 6.800 EUR/MWh.
DSR există deja în Europa
DSR este o soluție testată și verificată în Europa ca mijloc de reducere a cererii și de gestionare a situațiilor de suprasolicitare a sistemului. În Franța, programul „Notice Échange Bloc de Consommation” încheie contracte cu marii consumatori de energie electrică, fie direct, fie prin intermediul agregatorilor, pentru ca aceștia să-și reducă sau să-și decaleze consumul în funcție de semnalele transmise de operatorul rețelei, în scopul echilibrării rețelei în timpul evenimentelor de suprasolicitare a sistemului. În mod similar, Polonia contractează servicii DSR pentru a garanta adecvarea resurselor în timpul vârfurilor sezoniere. Această capacitate este contractată în principal pe perioade de până la un an. Aceste contracte acoperă între 0,7 și 1,7 GW în perioada 2021-2030. Deși licitațiile recente au inclus contracte pe termen mai lung, abordarea pe termen scurt ar putea fi implementată în România, fără a fi necesar un Mecanism de Piață a Capacității la scară extinsă.
Dezvoltarea industrială în regiunile carbonifere poate integra flexibilitatea
Discuția privind cărbunele în România vizează în principal județele Gorj și Hunedoara și impactul social al renunțării la acest combustibil. Acest impact depășește scopul prezentei analize și merită o cercetare separată. Cu toate acestea, perspectiva serviciului de flexibilitate a consumului schimbă perspectiva, inclusiv pentru aceste regiuni, care dacă vor atrage investitori industriali, ar putea deveni furnizori de flexibilitate pentru sistem.
Finanțarea prin Fondul pentru o Tranziție Justă este menită să aducă noi activități industriale în zonele dependente de cărbune. Unitățile dezvoltate cu sprijin public, precum cele de producție, prelucrare, stocare sau chiar de producție de hidrogen, pot fi proiectate cu sisteme de flexibilitate a cererii încă de la începutul investiției. Echiparea acestora cu sisteme de contorizare, sarcini controlabile și capacități locale de stocare le-ar permite să participe cu oferte pe piață. Amplasamentele fostelor termocentrale beneficiază deja de racordarea la rețea, ceea ce le transformă în locații optime pentru consumatorii mari, cu sarcină dispecerizabilă.
Condiționarea sprijinului pentru investiții de îndeplinirea criteriilor de pregătire pentru DSR ar face ca noile locuri de muncă din jurul localităților Rovinari, Turceni și din Valea Jiu să devină parte integrantă a securității sistemului, un rol care în prezent revine unităților pe cărbune. De asemenea, agregatorii locali care reunesc consumatori industriali și comerciali de dimensiuni mai reduse ar permite ca o parte din valoarea economică a flexibilității să fie păstrată în acele regiuni.
Valori de referință pentru decizii fundamentate
Decidenții au nevoie de date de referință pentru a înțelege costul real al acestei opțiuni și măsura în care DSR ar putea contribui la securitatea energetică a României. Deși Transelectrica recunoaște importanța DSR, modelarea din cadrul Studiului de Adecvanță l-a exclus, invocând lipsa unor date solide privind caracteristicile tehnice, comportamentul de activare și participarea pe piață a resurselor flexibile din partea cererii. Totuși, metodologia prevăzută de modelarea Evaluării Europene a Adecvanței Resurselor impune în mod explicit operatorilor de transport și de sistem să integreze flexibilitatea în cadrul Studiilor de Adecvanță. Omiterea DSR prezintă consumatorii naționali drept actori pasivi. În lipsa unor date la nivel local, modelarea poate utiliza parametrii standardizați de flexibilitate stabiliți de ACER.
Cifrele prezentate sunt doar orientative, însă discrepanțele majore în ceea ce privește costurile sugerează existența unei provocări structurale mai profunde care nu a fost abordată în această analiză.
EPG recomandă următoarele:
- Consolidarea și extinderea serviciului de flexibilitate existent. Publicarea volumelor contractate și a prețurilor rezultate din primele licitații, introducerea unui produs sezonier (iarnă/vară) alături de licitațiile zilnice, astfel încât companiile interesate să poată angaja capacitatea în avans, și simplificarea procesului de agregare pentru ca IMM-urile să poată participa la acest sistem.
- Extinderea cadrului de flexibilitate pentru a include piețele angro. Limitarea DSR la serviciile de echilibrare a rețelei reprezintă o subutilizare a unui sistem valoros. Participarea consumatorilor și a agregatorilor la piața angro poate permite cumularea veniturilor din surse diferite.
- Includerea DSR în modelarea adecvării resurselor. Publicarea și utilizarea datelor referitoare la reducerile de consum industrial din august 2026, la recenta lansare a programului DSR și la seturile de date proxy europene, pentru a reflecta cu acuratețe potențialul DSR dedicat în gestionarea deficitului sezonier.
- Atragerea de proiecte industriale în regiunile carbonifere și corelarea schemelor de sprijin din Programul pentru Tranziție Justă cu flexibilitatea. Includerea DSR (contorizare, sarcini controlabile și stocare locală) drept criteriu pentru eligibilitatea proiectelor industriale finanțate în regiunile carbonifere, alături de un set de opțiuni care să vină în sprijinul lucrătorilor din centralele pe cărbune, în funcție de vârstă.